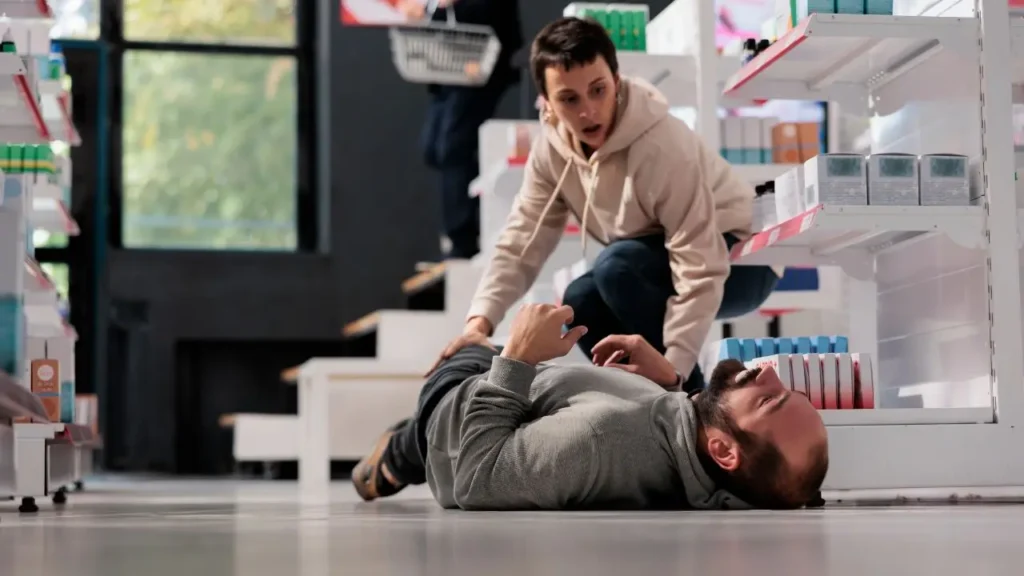
Una clienta entra en una tienda, resbala sobre el suelo recién fregado y termina en urgencias con una fractura de muñeca. En un restaurante, un comensal tropieza con un escalón mal señalizado. En una cafetería, alguien pierde el equilibrio porque una baldosa está levantada. Son accidentes que pueden ocurrir en cualquier establecimiento y que plantean una pregunta importante: ¿Quién debe hacerse cargo de los daños?
La responsabilidad civil por la caída de un cliente es una cuestión que cualquier empresario debería tener presente, especialmente si su actividad implica recibir público. Una lesión puede dar lugar a una reclamación económica importante y, en determinadas circunstancias, obligar al establecimiento a indemnizar a la persona accidentada.
Sin embargo, hay algo que conviene aclarar desde el principio: no todas las caídas generan automáticamente responsabilidad para el propietario del negocio.
«Muchos empresarios piensan en proteger sus instalaciones, mercancías o maquinaria, pero no siempre son conscientes de las consecuencias económicas que puede tener una reclamación de un cliente lesionado», explican desde el equipo Comercial de Cosnor.
¿Es responsable un negocio de cualquier caída que ocurra en su interior?
Imaginemos dos situaciones. En la primera, una persona resbala porque un empleado acaba de fregar el suelo y no ha colocado ninguna señal de advertencia. En la segunda, un cliente tropieza sin que exista un desperfecto, obstáculo o circunstancia peligrosa atribuible al establecimiento.
Aunque ambas terminan con una lesión, las consecuencias jurídicas pueden ser muy diferentes.
El artículo 1902 del Código Civil establece la obligación de reparar los daños causados a terceros cuando concurren los requisitos legales de responsabilidad por acción u omisión, culpa o negligencia.
Por tanto, que un accidente ocurra dentro de un comercio no significa necesariamente que el empresario deba indemnizar a la persona lesionada.
Para determinar la responsabilidad civil por la caída de un cliente deben examinarse aspectos como el estado de las instalaciones, las medidas de seguridad, la señalización y las circunstancias concretas del incidente.
Una escalera deteriorada, un derrame sin limpiar o un cable atravesando una zona de paso pueden constituir situaciones de riesgo relevantes.
En cambio, cuando el establecimiento ha adoptado las precauciones razonables y no existe una conducta negligente que haya provocado el accidente, la reclamación puede no prosperar.
¿Qué cubre el seguro de responsabilidad civil si un cliente se cae?
En un escenario de responsabilidad civil por la caída de un cliente, la cobertura que habitualmente interviene en estos casos es la responsabilidad civil de explotación, diseñada para proteger frente a determinadas reclamaciones de terceros derivadas del desarrollo de la actividad empresarial.
Un seguro que contemple la responsabilidad civil por la caída de un cliente puede cubrir, siempre que exista responsabilidad asegurada y se cumplan las condiciones de la póliza, diferentes conceptos:
- Indemnizaciones por lesiones personales. Gastos médicos, secuelas y otros perjuicios indemnizables derivados del accidente.
- Daños materiales. Por ejemplo, si durante la caída se rompen unas gafas o un dispositivo electrónico.
- Defensa jurídica. Los gastos de defensa frente a reclamaciones, dentro de los términos y límites establecidos.
- Fianzas. Determinadas garantías pueden contemplar su constitución cuando resulte procedente.
La cuantía de una indemnización depende de los daños acreditados, las circunstancias del accidente y los criterios jurídicos aplicables.
Por eso, una caída aparentemente sencilla puede convertirse en un problema económico considerable si provoca una lesión grave, una incapacidad temporal o secuelas permanentes.
«El seguro no evita que ocurra el accidente, pero puede evitar que una reclamación cubierta comprometa seriamente la estabilidad económica del negocio», señalan desde Cosnor.
¿Cuándo puede no responder el seguro?
No basta con tener contratada una póliza de responsabilidad civil. Es necesario comprobar que la actividad desarrollada, el tipo de daño y las circunstancias del accidente están incluidos.
Entre los aspectos que conviene revisar cuando una empresa o un negocio se enfrenta a una responsabilidad civil por la caída de un cliente destacan:
- Los límites de indemnización, tanto por siniestro como, cuando corresponda, por víctima y anualidad.
- Las franquicias, que determinan qué parte del importe debe asumir el asegurado.
- Las exclusiones, que pueden dejar fuera determinados supuestos.
- La actividad declarada, que debe corresponderse con la desarrollada realmente.
- El ámbito territorial y temporal de la cobertura.
También es importante distinguir entre responsabilidad civil de explotación, responsabilidad civil profesional y otras garantías específicas.
Una cafetería, una tienda de alimentación, una clínica y un gimnasio presentan riesgos diferentes. Por eso, sus necesidades aseguradoras tampoco deberían ser idénticas.
La responsabilidad civil por la caída de un cliente debe analizarse teniendo en cuenta las características reales de cada establecimiento y las condiciones de su seguro.
¿Qué debe hacer el empresario cuando un cliente sufre una caída?
La reacción durante los primeros minutos puede resultar fundamental, tanto para atender correctamente a la persona lesionada como para esclarecer lo ocurrido.
Lo recomendable ante una responsabilidad civil por la caída de un cliente es seguir estos pasos:
- Atender a la persona accidentada y solicitar asistencia sanitaria cuando sea necesario.
- Documentar las circunstancias del incidente, incluyendo fotografías del lugar, fecha, hora y posibles testigos.
- Conservar las pruebas disponibles, respetando la normativa de protección de datos.
- Comunicar el siniestro a la aseguradora dentro del plazo legal o contractual aplicable.
- Evitar reconocer responsabilidades o negociar indemnizaciones precipitadamente sin asesoramiento, aunque siempre debe facilitarse la atención necesaria.
La Ley de Contrato de Seguro establece, con carácter general, un plazo máximo de siete días desde que se conoce el siniestro para comunicarlo, salvo que la póliza conceda uno más amplio.
Una gestión adecuada permite analizar los hechos y tramitar la reclamación con mayor seguridad.
Un seguro que protege mucho más que las instalaciones
Cuando pensamos en los riesgos de un negocio, solemos imaginar incendios, robos o averías. Sin embargo, las reclamaciones de terceros pueden tener consecuencias económicas igualmente importantes.
Por eso, contar con un seguro que cubra adecuadamente la responsabilidad civil por la caída de un cliente es una decisión especialmente relevante para comercios, restaurantes, hoteles, gimnasios y otros establecimientos abiertos al público.
No se trata únicamente de disponer de una póliza, sino de comprobar que sus garantías, límites y exclusiones responden a los riesgos reales de la empresa. Calcular el precio de un seguro de RC y analizar bien sus coberturas es un ejercicio que toda empresa o autónomo debería hacer.
En Cosnor ayudamos a autónomos y empresas a analizar su exposición a reclamaciones, revisar sus seguros de responsabilidad civil y seleccionar coberturas adaptadas a cada actividad.
Porque una caída puede durar apenas un segundo, pero sus consecuencias económicas pueden acompañar a un negocio durante mucho tiempo.