Una pequeña mancha de humedad aparece en la pared del baño. Horas después ha crecido. Abres el mueble del lavabo, revisas los grifos y no encuentras nada. Entonces llama el vecino de abajo: también tiene agua en el techo. Ante una fuga de agua, la primera reacción suele ser intentar detenerla. La segunda llega inmediatamente después: ¿qué va a pagar exactamente el seguro?
Es una de las dudas más frecuentes en los seguros de hogar porque bajo un mismo siniestro pueden existir varios gastos diferentes: localizar la avería, abrir una pared o un suelo, reparar la tubería, arreglar los daños provocados por el agua y responder por los desperfectos ocasionados a terceros.
Y no necesariamente todos tienen la misma cobertura.
La Ley de Contrato de Seguro establece que la aseguradora indemniza el daño dentro de los límites pactados en el contrato. Por eso, ante una fuga de agua, la respuesta concreta siempre dependerá de las condiciones de cada póliza.
«Que una póliza incluya daños por agua no significa que cualquier problema relacionado con el agua esté cubierto de la misma manera», explican desde el equipo Comercial de Cosnor. «Hay que analizar qué ha ocurrido, cuál es el origen y qué garantías se han contratado».
Daños por agua y reparación de la tubería: no son lo mismo
Imaginemos una tubería empotrada que se rompe accidentalmente en la cocina. El agua deteriora el parqué, moja varios muebles y termina atravesando el forjado hasta provocar una mancha en el techo del piso inferior.
En una única fuga de agua tenemos al menos cuatro cuestiones diferentes:
- Localizar exactamente dónde se encuentra la rotura.
- Acceder a la conducción, quizá levantando suelo o azulejos.
- Reparar la tubería que originó la avería.
- Reparar los daños ocasionados en nuestra vivienda y, en su caso, en la del vecino.
Algunas pólizas contemplan tanto los daños materiales provocados por el escape como determinados gastos de localización y reparación de la avería. Pero las condiciones y límites pueden variar considerablemente.
La OCU recomienda precisamente prestar atención a las coberturas realmente importantes del seguro de hogar y no limitar la comparación al precio de la póliza.
«Cuando analizamos un seguro de hogar nos interesa saber qué ocurre antes y después de encontrar la tubería rota y la fuga de agua», señalan desde el equipo Comercial de Cosnor. «Una cobertura amplia de daños por agua pierde parte de su valor si el asegurado desconoce qué gastos de búsqueda o reparación tendrá que asumir».
¿Cuándo puede quedar fuera una fuga de agua?
Esta es probablemente la parte que genera más sorpresas. Una cosa es que una tubería se rompa de forma accidental e imprevista y otra que exista un deterioro progresivo provocado por años de corrosión o falta de mantenimiento.
Las exclusiones dependen de cada contrato, pero es preciso revisar algunos supuestos que pueden aparecer en las pólizas, como determinados daños relacionados con congelación u oxidación de las tuberías, vicios propios, fugas producidas durante ciertos periodos de ausencia o el consumo excesivo de agua ocasionado por una fuga.
También debemos distinguir una fuga de agua de otros problemas que pueden tener un tratamiento diferente, como condensaciones, humedades persistentes o filtraciones. Por ejemplo, una pared con moho provocado durante meses por condensación no es equivalente a una tubería que se rompe repentinamente detrás de un tabique.
El mantenimiento importa. Si una instalación lleva tiempo dando señales de deterioro —corrosión evidente, escapes repetidos o conducciones en muy mal estado—, la aseguradora puede analizar si estamos realmente ante un hecho accidental cubierto o ante un problema de conservación.
Por eso no conviene esperar al siguiente siniestro para renovar unas instalaciones que sabemos que están deterioradas.
¿Y si el agua causa daños al vecino?
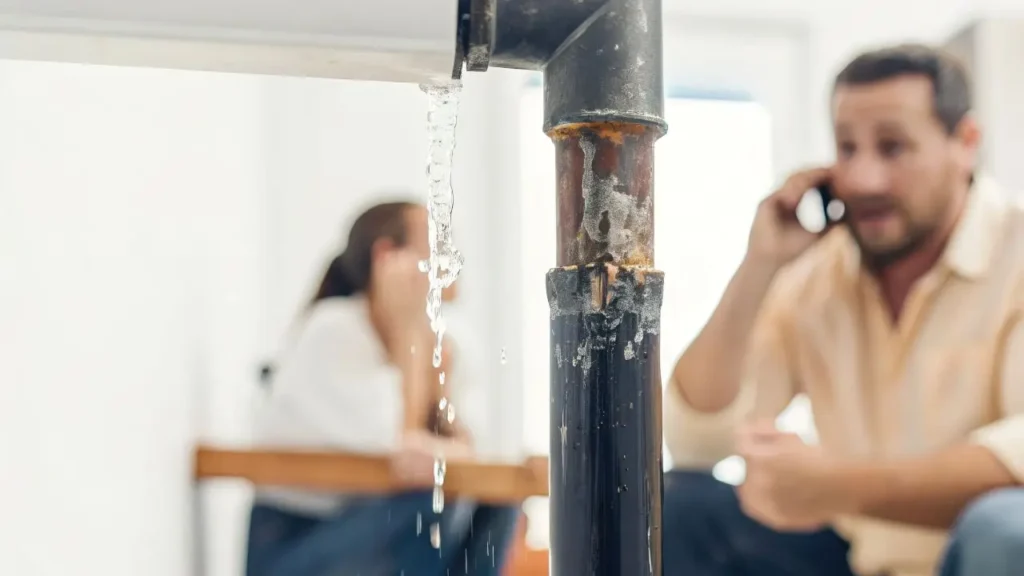
Aquí aparece otra cobertura fundamental del seguro de hogar: la responsabilidad civil. Supongamos que la fuga de agua comienza en nuestra vivienda y termina dañando el techo, las paredes, un armario y el suelo del piso inferior.
Ya no hablamos solamente de nuestros propios daños. Existe un tercero perjudicado. La responsabilidad civil incluida en el seguro de hogar puede intervenir frente a determinados daños ocasionados a terceros cuando existe responsabilidad del asegurado, dentro de los límites y condiciones contratados.
La importancia de esta garantía va mucho más allá de las fugas: se trata de una de las coberturas clave que deben revisarse en una póliza de hogar.
Y una pequeña filtración puede acabar provocando daños importantes. Está ampliamente documentado que una fuga aparentemente menor termina afectando a parqué, puertas, mobiliario, techos y diferentes estancias de otra vivienda.
Nuestras compañeras de Comercial recuerdan que «cuando el agua afecta a otra vivienda, conviene comunicar cuanto antes el siniestro y evitar acuerdos improvisados sobre reparaciones o indemnizaciones antes de conocer el origen y las responsabilidades».
Qué hacer en cuanto detectes una fuga de agua
Los primeros minutos pueden reducir considerablemente las consecuencias. Si es posible y seguro hacerlo, conviene cerrar la llave de paso para detener el escape. Si existe riesgo eléctrico, hay que extremar las precauciones y evitar manipular instalaciones afectadas.
Después, documenta los daños con fotografías o vídeos y comunica el siniestro a la aseguradora o correduría.
La Ley de Contrato de Seguro establece, con carácter general, que el tomador, asegurado o beneficiario debe comunicar el siniestro dentro de un plazo máximo de siete días desde que lo conoce, salvo que la póliza establezca un plazo más amplio. También obliga a emplear los medios disponibles para aminorar sus consecuencias.
No tires inmediatamente los bienes dañados si pueden ser necesarios para acreditar el perjuicio y conserva facturas o justificantes de los gastos urgentes que hayas tenido que afrontar.
Y, sobre todo, intenta identificar el origen. No es lo mismo una conducción privativa que una bajante comunitaria, ni una rotura accidental que una filtración procedente de otra vivienda.
La pregunta correcta no es solo «¿cubre daños por agua?»
Los daños por agua son una de esas garantías que parecen sencillas hasta que ocurre el siniestro. Por eso, al contratar o revisar un seguro de hogar, conviene ir un poco más allá y preguntar: ¿incluye localización de averías? ¿Paga la reparación de la conducción? ¿Existen límites? ¿Qué ocurre con los daños estéticos? ¿Y con los daños ocasionados al vecino?
«Nuestro consejo es entender estas respuestas antes de tener una fuga de agua, no cuando el fontanero ya está buscando la avería detrás de una pared», señalan desde el equipo Comercial de Cosnor.
Entender y revisar las condiciones de tu seguro de hogar, comparar alternativas y comprobar si las coberturas se adaptan a las características reales de tu vivienda es seguramente una de las cuestiones críticas que se deben considerar a la hora de contratar una póliza.
Porque cuando aparece agua donde nunca debería haberla, tener seguro es importante. Pero saber exactamente qué cubre ese seguro lo es todavía más.